
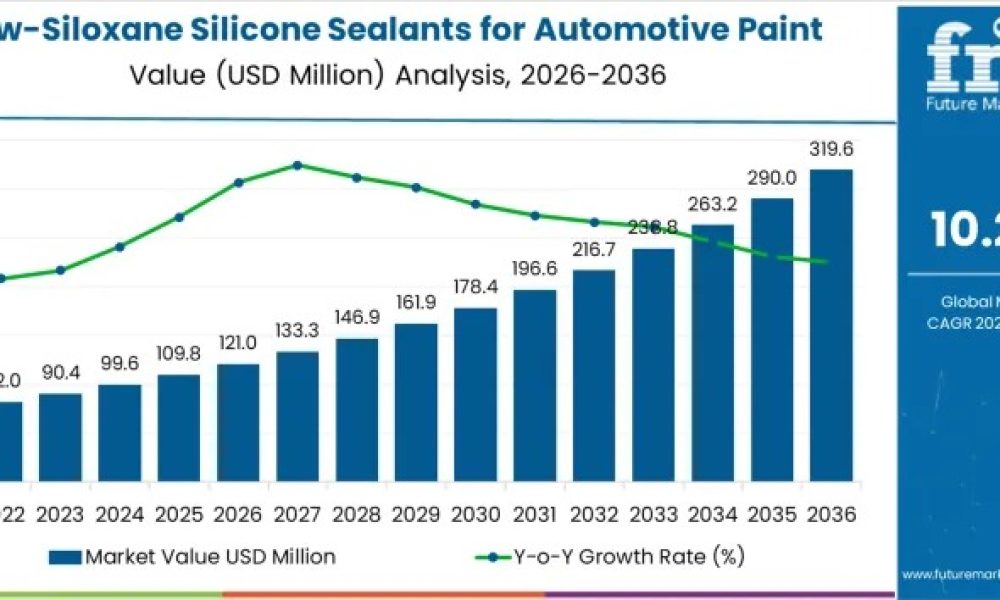
The global low siloxane silicone sealants market for automotive paint shops registers USD 121 million in 2026, accelerating to USD 324 million by 2036 through a 10.2% compound annual growth rate. Growth originates from contamination mitigation imperatives rather than sealant consumption expansion, as conventional silicones emit cyclic siloxanes that volatilize under paint shop conditions, creating fisheyes, craters, and adhesion defects during baking and curing phases. OEMs enforce strict siloxane thresholds via quality standards, procurement mandates, and audit protocols, favoring formulations with low-volatility polymers, refined raw materials, and comprehensive screening.
Suppliers proving siloxane profile stability secure pricing premiums in uptime-critical environments where yield protection outweighs material costs. Qualified products lock into processes following rigorous plant trials and contamination validations, establishing high entry barriers through revalidation economics. Profit concentration favors providers delivering on-site testing, scalability validation, and defect reproducibility assurances across production shifts.
Phased Growth Trajectory
Market expansion divides into two maturity stages reflecting adoption evolution:
- 2026-2031 Phase (USD 121M to USD 181M, +USD 60M): Stricter aesthetic standards and escalating repaint costs drive qualification expansion into body shops and OEM facilities, overcoming historical siloxane defect unawareness.
- 2031-2036 Acceleration (USD 181M to USD 324M, +USD 143M): Process standardization, robotic proliferation, and first-pass yield mandates embed materials across mass production lines, with annual values rising from USD 199 million.
EV surface quality demands and automation waves amplify this transition from premium applications to operational standards.
Get access to comprehensive data tables and detailed market insights — request your sample report today!
Sealant Type Dominance
Sprayable low siloxane seam sealants claim 38% demand through automation optimization:
- Robotic pre-e-coat application across floors, roofs, and panels ensures uniform coverage
- Minimized silicone migration preserves elasticity, corrosion protection, and bake compatibility
- Labor variability elimination reduces rework versus bead-applied or specialty alternatives
Body-in-white (BIW) seam sealing captures 34% via extensive seam lengths demanding corrosion barriers before coating:
- Floor/panel seams require high volumes where contamination threatens exterior finishes
- Robotic integration supports scale while protecting visible surfaces
- Secondary applications (underbody, hem flanges, engine bays) prioritize function over aesthetics
Regional Performance Breakdown
Asia Pacific commands growth leadership with differentiated national trajectories:
- China (12.0% CAGR): Production hubs integrate high-volume cycles with VOC-compliant domestic formulations
- India (11.5% CAGR): Urban clusters leverage regulatory incentives and cost-effective automation grades
- USA (9.5% CAGR): Premium finish priorities drive tier-one supplier adoption and efficiency gains
- Germany (8.8% CAGR): EU VOC mandates enforce precision engineering and certified solutions
- Japan (8.5% CAGR): Quality protocols demand chemically stable adhesion for inspection cycles
China emphasizes scale integration; India cost-performance balance; mature markets focus compliance and precision.
Competitive Positioning Strategies
Market leaders compete through defect elimination architectures rather than sealing metrics:
Sika AG and Henkel AG & Co. KGaA:
- Ultra-low migration profiles via raw material controls
- OEM paint shop validations targeting cratering prevention
- Extended aging and bake cycle stability demonstrations
Dow (DOWSIL) and Wacker Chemie AG:
- Transferable volatile minimization preserving seam elasticity
- Backward compatibility with existing dispensing systems
- Reproducibility across production shifts and facilities
3M Company:
- Masking/surface preparation workflow integration
- Multifunctional body shop application expansion
- Standardized shop discipline alignment
Success measures uptime protection, minimal changeovers, and paint engineer partnerships over portfolio breadth.
Operational Integration Requirements
Adoption succeeds under defined paint shop conditions:
- Substrate Compatibility: Metals, composites, coated panels requiring adhesion without surface migration
- Thermal Performance: Stability through bake ovens, primers, and curing protocols
- Application Precision: Robotic dispensing, cleaning protocols, residue threshold controls
- Quality Validation: Adhesion testing, silicone quantification, OEM/regulatory compliance
Adoption Constraints and Tradeoffs
Premium pricing, substrate verification, training requirements, and approval cycles limit cost-sensitive penetration:
- High-volume operations weigh ROI against fisheye/adhesion failure economics
- Process monitoring and curing controls demand operator discipline
- Regional OEM specifications dictate formulation acceptance
EV lightweighting amplifies purity needs within broader water-borne coating and VOC ecosystems.
Strategic Market Implications
Value capture concentrates among standards-embedded suppliers prioritizing:
- Contamination analytics and plant-level partnerships
- Scalability validation bridging purity and production
- Risk mitigation embedded in procurement specifications
Formalized siloxane limits in quality audits cement competitive moats, rewarding testing investment over pricing aggression. Suppliers navigate purity-scalability dynamics through demonstrated uptime economics and engineer collaboration.
This intelligence, updated December 24, 2025, synthesizes OEM specifications, production modeling, and supplier benchmarks to illuminate qualification pathways and positioning opportunities.
Why Choose FMI: Empowering Decisions that Drive Real-World Outcomes: https://www.futuremarketinsights.com/why-fmi
About Future Market Insights (FMI)
Future Market Insights, Inc. (FMI) is an ESOMAR-certified, ISO 9001:2015 market research and consulting organization, trusted by Fortune 500 clients and global enterprises. With operations in the U.S., UK, India, and Dubai, FMI provides data-backed insights and strategic intelligence across 30+ industries and 1200 markets worldwide.



