
The vehicle acoustic DSP chips market is projected to grow from USD 867.1 million in 2025 to USD 1,754.2 million by 2035, at a CAGR of 7.3%. Growth is primarily driven by increasing demand for advanced in-vehicle audio systems, noise reduction technologies, and integration of infotainment and voice recognition systems, particularly in premium passenger vehicles and electric vehicles (EVs).
Market Dynamics
Key Drivers:
Electric Vehicle Revolution: Quiet EV engines necessitate advanced noise cancellation, adaptive audio, and energy-efficient DSP solutions.
Premium Infotainment Integration: High-resolution audio, multi-zone sound, and voice-controlled systems drive DSP adoption.
Autonomous Driving Technology: Cabin communication, external alert systems, and immersive entertainment require sophisticated audio processing.
Regulatory Safety Requirements: Acoustic warning systems and emergency sound alerts for pedestrians in EVs.
Consumer Audio Expectations: Rising preference for high-quality audio, streaming integration, and smartphone connectivity.
Get access to comprehensive data tables and detailed market insights — request your sample report today!
What are the Drivers, Restraints, and Key Trends of the Vehicle Acoustic DSP Chips Market?
Growth Accelerators: Electric vehicle mainstream adoption drives demand for advanced noise cancellation and audio processing across automotive production lines. Premium infotainment system integration creates requirements for high-performance DSP solutions supporting multi-zone audio and voice recognition. Autonomous driving development necessitates sophisticated audio processing for safety alerts and cabin communication systems. Consumer audio quality expectations favor advanced DSP solutions providing immersive listening experiences and seamless smartphone integration. Regulatory safety standards mandate acoustic warning systems and emergency sound detection requiring specialized audio processing capabilities.
Growth Inhibitors: Semiconductor supply chain constraints create availability challenges and cost pressures for automotive DSP chip procurement. Component complexity increases system integration expenses and engineering requirements beyond capabilities of smaller automotive manufacturers. Power consumption concerns in electric vehicles may limit adoption of high-performance DSP solutions. Cost sensitivity in entry-level vehicle segments restricts advanced audio processing adoption. Technical integration complexity requires specialized expertise creating adoption barriers for traditional automotive suppliers.
Market Evolution Patterns: AI integration enables intelligent audio processing with adaptive noise cancellation and personalized sound enhancement. Edge computing capabilities reduce latency and improve real-time audio processing performance. Integration with vehicle connectivity platforms enables over-the-air updates and feature enhancement. Power efficiency improvements extend electric vehicle range while maintaining premium audio performance.
Restraints:
Semiconductor supply chain limitations and cost pressures.
Complex system integration requirements, especially for smaller OEMs.
High-performance DSP solutions can increase power consumption in EVs.
Emerging Trends:
AI-driven adaptive audio processing.
Edge computing for real-time audio enhancement.
Integration with connected car platforms enabling over-the-air updates.
Segmental Analysis
By Core Architecture:
Multi-core DSP: 62% share; enables parallel processing for noise cancellation, voice recognition, and immersive audio.
Single-core DSP: 38% share; simpler applications with lower cost.
By Application:
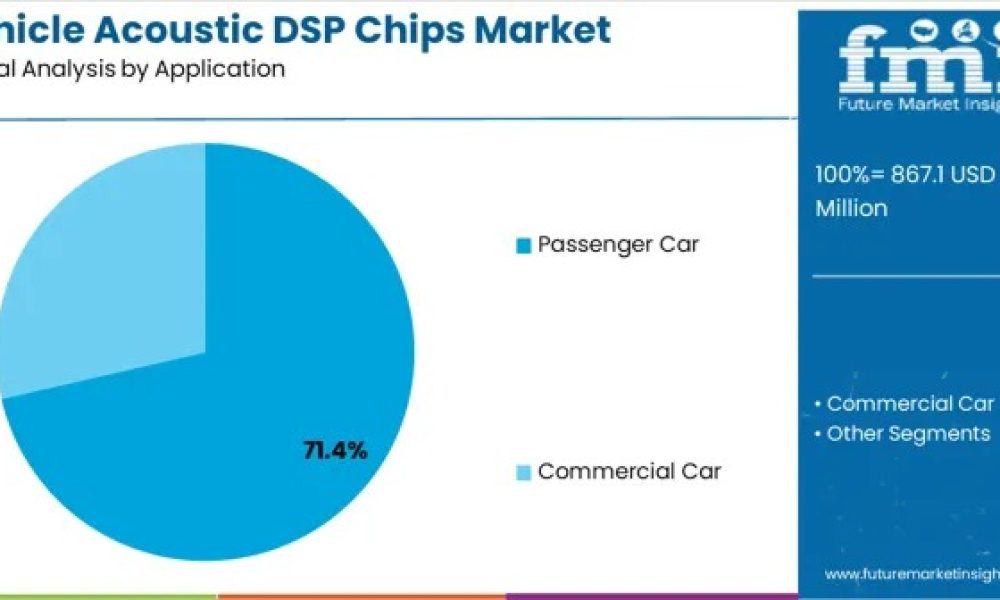
Passenger Cars: 71.4% share; primary driver of demand due to infotainment and safety system integration.
Commercial Vehicles: 28.6% share; adoption for fleet audio and driver assistance systems.
Regional Analysis (2025–2035 CAGR):
China: 8.1% – leadership in automotive electronics and EV production.
India: 8.6% – growing EV adoption and premium audio integration.
Germany: 6.2% – precision engineering and premium vehicle production.
Brazil: 7.4% – expanding automotive sophistication and infotainment demand.
USA: 5.8% – premium vehicle segments and EV adoption.
UK: 5.5% – steady growth driven by electrification and connectivity.
Japan: 5.2% – advanced semiconductor development and premium automotive electronics.
Competitive Landscape
Tier 1 – Global Semiconductor Leaders:
TI, NXP Semiconductors, STMicroelectronics
Strong OEM partnerships, large R&D capabilities, comprehensive DSP portfolios.
Tier 2 – Specialized Audio Semiconductor Providers:
Analog Devices, Cirrus Logic, Renesas Electronics
Focus on application-specific audio solutions, regional or niche markets.
Tier 3 – Regional/Emerging Competitors:
C*Core Technology, Hisilicon, Advancechip
Cost-effective solutions, flexible regional support, specialized applications.
Market Focus: Innovation in multi-core processing, noise cancellation, energy efficiency, and integration with EV and autonomous vehicle platforms defines competitive differentiation.
Key Takeaways
Market Value (2025): USD 867.1 million
Forecast Value (2035): USD 1,754.2 million
CAGR (2025–2035): 7.3%
Core Architecture Leader: Multi-core DSP
Primary Application: Passenger cars
Key Growth Regions: Asia Pacific (China, India), Europe (Germany), North America (USA)
The market is poised to expand steadily as EV adoption, premium infotainment, and autonomous driving technologies create new demand for high-performance acoustic DSP chips.
About Future Market Insights (FMI)
Future Market Insights, Inc. (FMI) is an ESOMAR-certified, ISO 9001:2015 market research and consulting organization, trusted by Fortune 500 clients and global enterprises. With operations in the U.S., UK, India, and Dubai, FMI provides data-backed insights and strategic intelligence across 30+ industries and 1200 markets worldwide.



